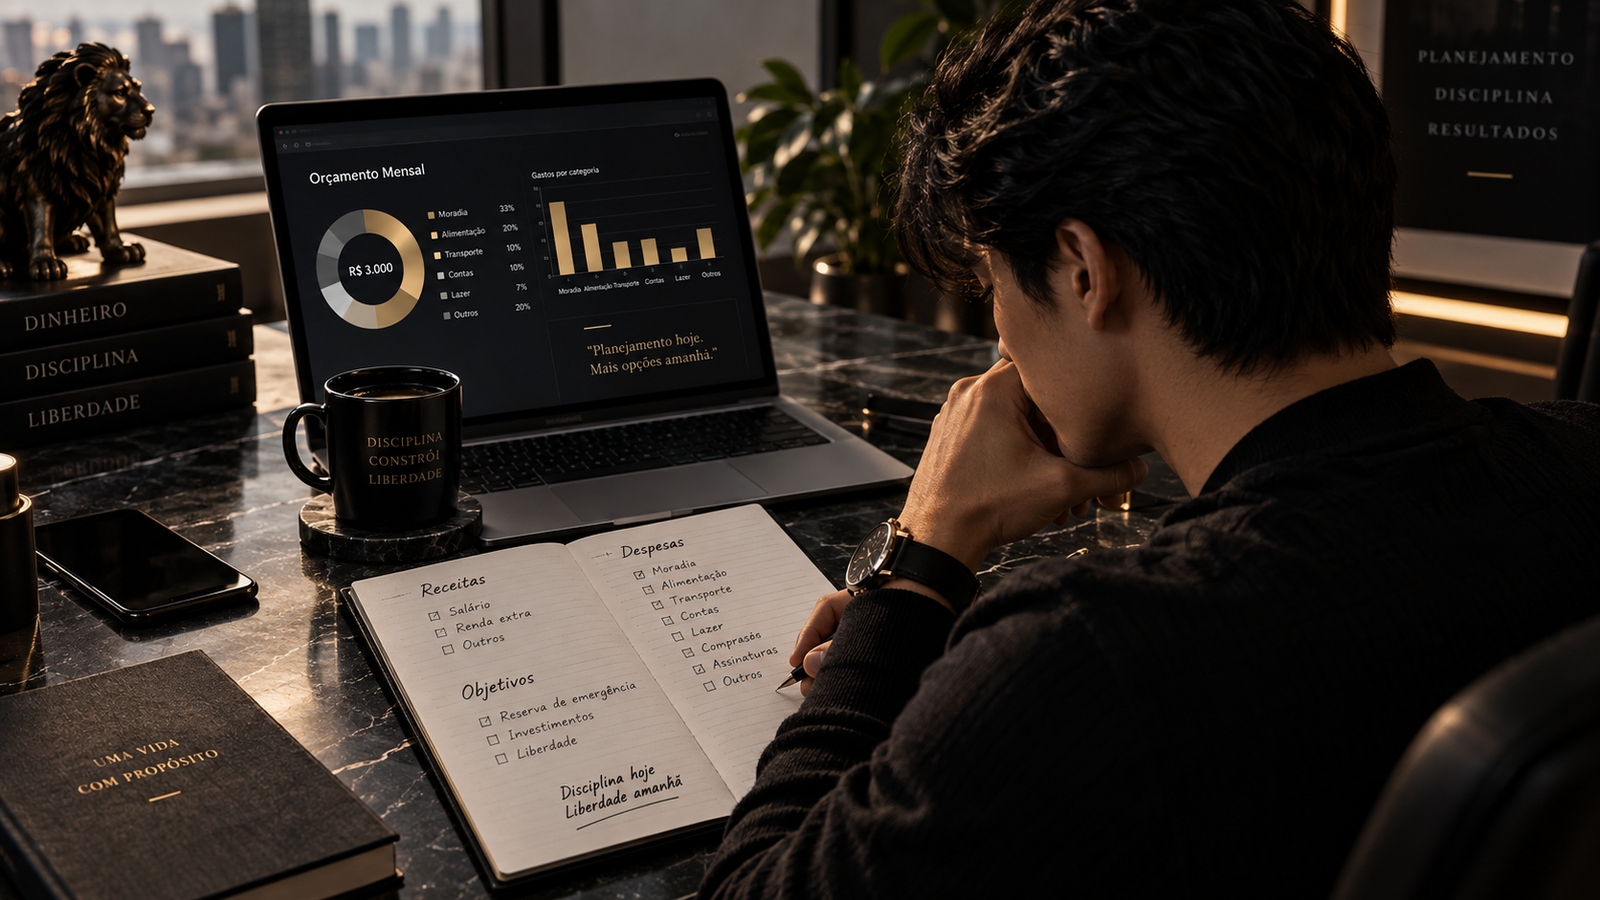
Seu dinheiro desaparece antes do fim do mês?
Você recebe.
Paga algumas contas.
Faz algumas compras.
Sai para comer.
Paga assinaturas.
Usa o cartão.
Quando percebe, o mês acabou e você não sabe exatamente para onde foi o dinheiro.
Então chega a próxima renda e o ciclo começa novamente.
O problema nem sempre é ganhar pouco.
Às vezes, é não ter um sistema para decidir para onde o dinheiro deve ir antes que ele seja gasto.
É exatamente essa a função de um orçamento mensal.
Um orçamento não serve para impedir você de gastar.
Serve para fazer com que seus gastos tenham uma direção.
E quanto mais simples for o sistema, maiores são as chances de você realmente utilizá-lo.
O que é um orçamento mensal?
Um orçamento mensal é um planejamento que mostra:
- quanto dinheiro entra;
- quais despesas precisam ser pagas;
- quanto você pretende gastar;
- quanto deseja guardar;
- quanto pode destinar para objetivos;
- e quanto dinheiro permanece disponível.
Na prática, ele transforma sua renda em um plano.
Sem orçamento, você tende a descobrir quanto gastou depois que o dinheiro já desapareceu.
Com orçamento, você decide antecipadamente quanto pode gastar.
Essa diferença parece pequena.
Mas muda completamente a relação com o dinheiro.
Por que tantos orçamentos não funcionam?
Um dos maiores erros é criar um orçamento baseado na vida que você gostaria de ter, e não na vida que realmente possui.
A pessoa decide:
“A partir deste mês não vou mais gastar com nada desnecessário.”
Durante alguns dias, funciona.
Depois surge um jantar, uma compra, uma assinatura ou algum imprevisto.
O planejamento quebra.
E vem a sensação de fracasso.
O problema é que o orçamento foi construído como uma punição, e não como uma ferramenta.
Um bom orçamento precisa considerar que você continuará vivendo.
Você terá desejos.
Terá gastos variáveis.
Terá meses melhores e meses piores.
O objetivo não é controlar cada centavo de maneira obsessiva.
É criar clareza e margem de decisão.
1. Descubra quanto dinheiro realmente entra
Antes de decidir quanto pode gastar, descubra sua renda disponível.
Considere aquilo que efetivamente chega até você.
Se sua renda varia de um mês para outro, seja conservador.
Por exemplo:
Imagine que sua renda líquida varie entre R$3.000 e R$3.500.
Em vez de montar seu orçamento contando com R$3.500 todos os meses, pode ser mais prudente construir a estrutura considerando uma renda menor e tratar valores extras como margem.
O importante é trabalhar com uma realidade que você consiga sustentar.
2. Liste suas despesas fixas
Comece pelas despesas que normalmente possuem pouca variação.
Por exemplo:
- aluguel;
- condomínio;
- energia;
- internet;
- telefone;
- mensalidades;
- seguros;
- transporte;
- parcelas existentes.
Não tente organizar tudo de uma vez.
Primeiro descubra quanto sua estrutura básica custa.
Esse número mostra quanto da sua renda já está comprometido antes mesmo de você começar a fazer outros gastos.
3. Separe os gastos variáveis
Depois das despesas fixas, observe aquilo que muda ao longo do mês.
Alguns exemplos:
- supermercado;
- restaurantes;
- delivery;
- lazer;
- combustível;
- compras pessoais;
- aplicativos;
- entretenimento.
Esses gastos costumam ser mais difíceis de controlar porque pequenas despesas podem se acumular.
Uma compra isolada pode parecer irrelevante.
Várias compras pequenas, repetidas durante semanas, podem mudar completamente o resultado do mês.
4. Diferencie necessidade de desejo
Nem todo gasto desnecessário precisa ser eliminado.
A questão é saber o que está sendo comprado e por quê.
Uma forma simples de analisar é dividir suas despesas em três grupos:
Essenciais
São gastos relacionados às necessidades básicas e compromissos importantes.
Importantes
Não são necessariamente indispensáveis, mas contribuem para sua rotina, trabalho, conforto ou objetivos.
Desejos
São gastos que você gostaria de realizar, mas que podem ser adiados ou reduzidos.
Essa classificação ajuda a enxergar onde existe espaço para ajuste.
5. Defina um limite para cada categoria
Agora transforme seus gastos em limites.
Por exemplo:
Alimentação: R$600
Transporte: R$300
Lazer: R$200
Compras pessoais: R$150
Os números acima são apenas um exemplo.
Não existe uma porcentagem universal que funcione para todas as pessoas.
Sua realidade depende da renda, cidade, família, dívidas, moradia e objetivos.
O importante é que cada categoria tenha um limite compatível com sua realidade.
6. Não esqueça dos gastos que aparecem de vez em quando
Esse é um erro comum.
A pessoa monta um orçamento considerando apenas as contas que chegam todos os meses.
Mas existem despesas que aparecem periodicamente.
Por exemplo:
- manutenção;
- presentes;
- impostos;
- consultas;
- viagens;
- matrícula;
- roupas;
- reparos;
- documentos.
Mesmo que determinada despesa aconteça apenas algumas vezes durante o ano, ela faz parte da sua realidade financeira.
Por isso, vale criar uma categoria para gastos ocasionais.
Quando você antecipa essas despesas, elas deixam de parecer completamente inesperadas.
7. Dê uma função ao dinheiro antes de gastá-lo
Uma das mudanças mais importantes é parar de pensar:
“Quanto dinheiro eu tenho para gastar?”
E começar a pensar:
“Qual é a função de cada parte do meu dinheiro?”
Sua renda pode ter diferentes destinos:
Contas
Alimentação
Transporte
Lazer
Objetivos
Reserva
Investimentos
Margem
Quando cada parte possui uma função, fica mais difícil tratar todo o saldo da conta como dinheiro disponível.
Esse simples princípio pode mudar sua tomada de decisão.
8. Separe o dinheiro para guardar primeiro
Se você espera chegar ao fim do mês para guardar o que sobrou, existe uma grande possibilidade de não sobrar nada.
Por isso, uma alternativa é separar o valor destinado aos seus objetivos logo no início.
Não precisa começar com uma quantia enorme.
Pode ser um valor pequeno que você consiga repetir.
O objetivo inicial é construir o comportamento.
Depois, conforme sua situação financeira melhora, você pode aumentar o valor.
Se você ainda não possui uma reserva de emergência, esse pode ser um dos primeiros objetivos financeiros.
9. Use o orçamento para controlar o cartão de crédito
O cartão pode criar uma falsa sensação de dinheiro disponível.
Você compra hoje.
O impacto aparece depois.
Por isso, o limite do cartão não deve ser tratado como renda.
Se você recebe R$3.000, possuir um limite de R$5.000 não significa que você possui R$5.000 para gastar.
O cartão é uma forma de pagamento.
Seu orçamento deve continuar sendo baseado na sua capacidade financeira real.
Uma boa pergunta antes de comprar é:
Eu teria condições de pagar essa compra sem comprometer meu orçamento?
Se a resposta for não, o problema não desaparece porque a compra foi parcelada.
10. Crie uma margem para não viver no limite
Um orçamento sem margem pode funcionar apenas enquanto tudo acontece exatamente como planejado.
E a vida raramente funciona assim.
Por isso, tente não comprometer 100% da sua renda com despesas previamente definidas.
Uma margem permite absorver pequenas mudanças sem destruir o planejamento inteiro.
Ela também reduz a necessidade de recorrer ao cartão ou ao crédito quando algo sai do previsto.
É por isso que organização financeira não significa apenas cortar gastos.
Significa também criar espaço.
11. Acompanhe seus gastos durante o mês
Não espere o último dia do mês para descobrir o resultado.
Faça pequenas verificações.
Pode ser:
- diariamente;
- algumas vezes por semana;
- semanalmente.
Você pode usar:
- aplicativo;
- planilha;
- bloco de notas;
- banco;
- agenda;
- qualquer método simples que consiga manter.
A melhor ferramenta não é necessariamente a mais sofisticada.
É aquela que você realmente utiliza.
12. Faça uma revisão semanal
Reserve alguns minutos uma vez por semana para responder:
Quanto já gastei?
Quais categorias estão acima do planejado?
Existe alguma despesa próxima?
Quanto ainda posso gastar?
Estou conseguindo guardar o valor planejado?
Esse pequeno ritual evita que você descubra os problemas somente quando o mês terminou.
13. Se ultrapassar uma categoria, não abandone o orçamento
Imagine que você planejou gastar R$200 com lazer.
Mas gastou R$260.
Isso não significa que o orçamento inteiro fracassou.
Analise o motivo.
Talvez outro gasto possa ser reduzido.
Talvez tenha acontecido algo excepcional.
Talvez o limite de R$200 simplesmente não seja realista para sua rotina.
O objetivo do orçamento não é produzir culpa.
É produzir informação.
Se os números mostram que determinada categoria está sempre acima do limite, talvez seja necessário revisar o limite, reduzir outros gastos ou aumentar sua renda.
14. Não transforme o orçamento em uma prisão
Controle financeiro não significa eliminar tudo que torna sua vida agradável.
Um planejamento sustentável precisa permitir algum espaço para lazer e escolhas pessoais.
O problema não é gastar com algo que você gosta.
O problema é gastar sem saber se aquilo cabe na sua realidade.
Existe uma grande diferença entre:
“Não posso gastar nada.”
e:
“Eu escolhi quanto posso gastar.”
A segunda situação representa autonomia.
15. Revise o orçamento quando sua vida mudar
Seu orçamento não precisa ser permanente.
Se sua renda mudar, revise.
Se o aluguel mudar, revise.
Se uma dívida terminar, revise.
Se começar um novo objetivo, revise.
Se seus gastos aumentarem, revise.
O orçamento deve acompanhar sua vida.
Não faz sentido continuar seguindo números antigos apenas porque foram definidos anteriormente.
16. Um modelo simples de orçamento mensal
Você pode começar com uma estrutura como esta:
| Categoria | Planejado | Real |
|---|---|---|
| Renda | R$3.000 | R$3.000 |
| Moradia | R$1.000 | R$1.000 |
| Alimentação | R$600 | R$650 |
| Transporte | R$300 | R$280 |
| Contas | R$250 | R$260 |
| Lazer | R$200 | R$180 |
| Objetivos | R$300 | R$300 |
| Margem | R$350 | R$330 |
Os valores são apenas ilustrativos.
A função dessa tabela é mostrar a lógica:
planejar → gastar → comparar → ajustar.
Você não precisa construir uma planilha gigantesca.
Precisa conseguir enxergar o caminho do seu dinheiro.
17. O orçamento deve servir aos seus objetivos
Controlar dinheiro por controlar não é suficiente.
Pergunte:
O que estou tentando construir?
Pode ser:
- sair das dívidas;
- montar uma reserva;
- investir;
- comprar algo importante;
- mudar de casa;
- fazer uma viagem;
- aumentar sua segurança;
- conquistar mais liberdade.
Quando existe um objetivo, economizar deixa de ser simplesmente “não gastar”.
Passa a ser uma escolha consciente.
O orçamento é o começo da sua margem financeira
Organizar o orçamento não vai transformar sua situação financeira da noite para o dia.
Mas pode revelar algo extremamente importante:
a diferença entre o dinheiro que você recebe e o dinheiro que você realmente precisa gastar.
É nessa diferença que nasce a margem financeira.
E essa margem pode ser direcionada para segurança, objetivos e investimentos.
Por isso, orçamento e reserva de emergência estão diretamente conectados.
Primeiro você entende seu dinheiro.
Depois cria espaço.
Depois constrói segurança.
E só então pode pensar em objetivos financeiros mais ambiciosos com mais tranquilidade.
Como montar seu orçamento hoje
Você não precisa esperar o próximo mês.
Pegue papel, celular ou computador e faça:
Passo 1
Anote sua renda disponível.
Passo 2
Liste todas as despesas fixas.
Passo 3
Liste os gastos variáveis.
Passo 4
Identifique despesas ocasionais.
Passo 5
Defina limites realistas.
Passo 6
Separe dinheiro para seus objetivos.
Passo 7
Crie uma margem.
Passo 8
Acompanhe seus gastos durante o mês.
Passo 9
Faça uma revisão semanal.
Passo 10
Ajuste o orçamento no próximo ciclo.
Não tente construir o sistema perfeito.
Construa um sistema que você consiga manter.
Perguntas frequentes
Qual é a melhor forma de fazer um orçamento mensal?
A melhor forma é aquela que você consegue acompanhar de maneira consistente. Pode ser uma planilha, aplicativo, caderno ou ferramenta do próprio banco.
Preciso controlar todos os meus gastos?
Quanto maior a dificuldade de controlar suas finanças, mais útil pode ser acompanhar os gastos com maior frequência. Porém, o sistema precisa continuar sendo simples o suficiente para você manter.
Devo guardar dinheiro antes ou depois de pagar as contas?
O ideal é planejar o valor destinado aos seus objetivos antes que o restante da renda seja consumido por gastos discricionários. As despesas essenciais e compromissos financeiros continuam precisando ser considerados.
O cartão de crédito deve entrar no orçamento?
Sim. As compras feitas no cartão fazem parte dos seus gastos e precisam ser consideradas no planejamento.
E se meu orçamento não fechar?
Se suas despesas necessárias já consomem toda a renda, cortar pequenos gastos pode não resolver o problema. Nesse caso, pode ser necessário rever despesas maiores, renegociar compromissos, reorganizar dívidas ou buscar formas de aumentar a renda.
Preciso usar uma planilha?
Não. Uma planilha pode ajudar, mas não é obrigatória. O importante é ter visibilidade sobre quanto entra, quanto sai e quanto pode ser destinado aos seus objetivos.
Conclusão
Um orçamento mensal não serve para transformar sua vida em uma sequência de restrições.
Serve para devolver a você uma coisa que muita gente perde sem perceber:
controle.
Quando você sabe quanto entra, quanto precisa sair, quanto pode gastar e quanto está construindo, as decisões ficam mais claras.
Você deixa de descobrir o destino do seu dinheiro no final do mês.
Começa a decidir esse destino antes.
E essa mudança aparentemente simples é uma das bases para construir uma vida financeira mais segura.
Dinheiro sem direção desaparece. Dinheiro com propósito constrói opções.