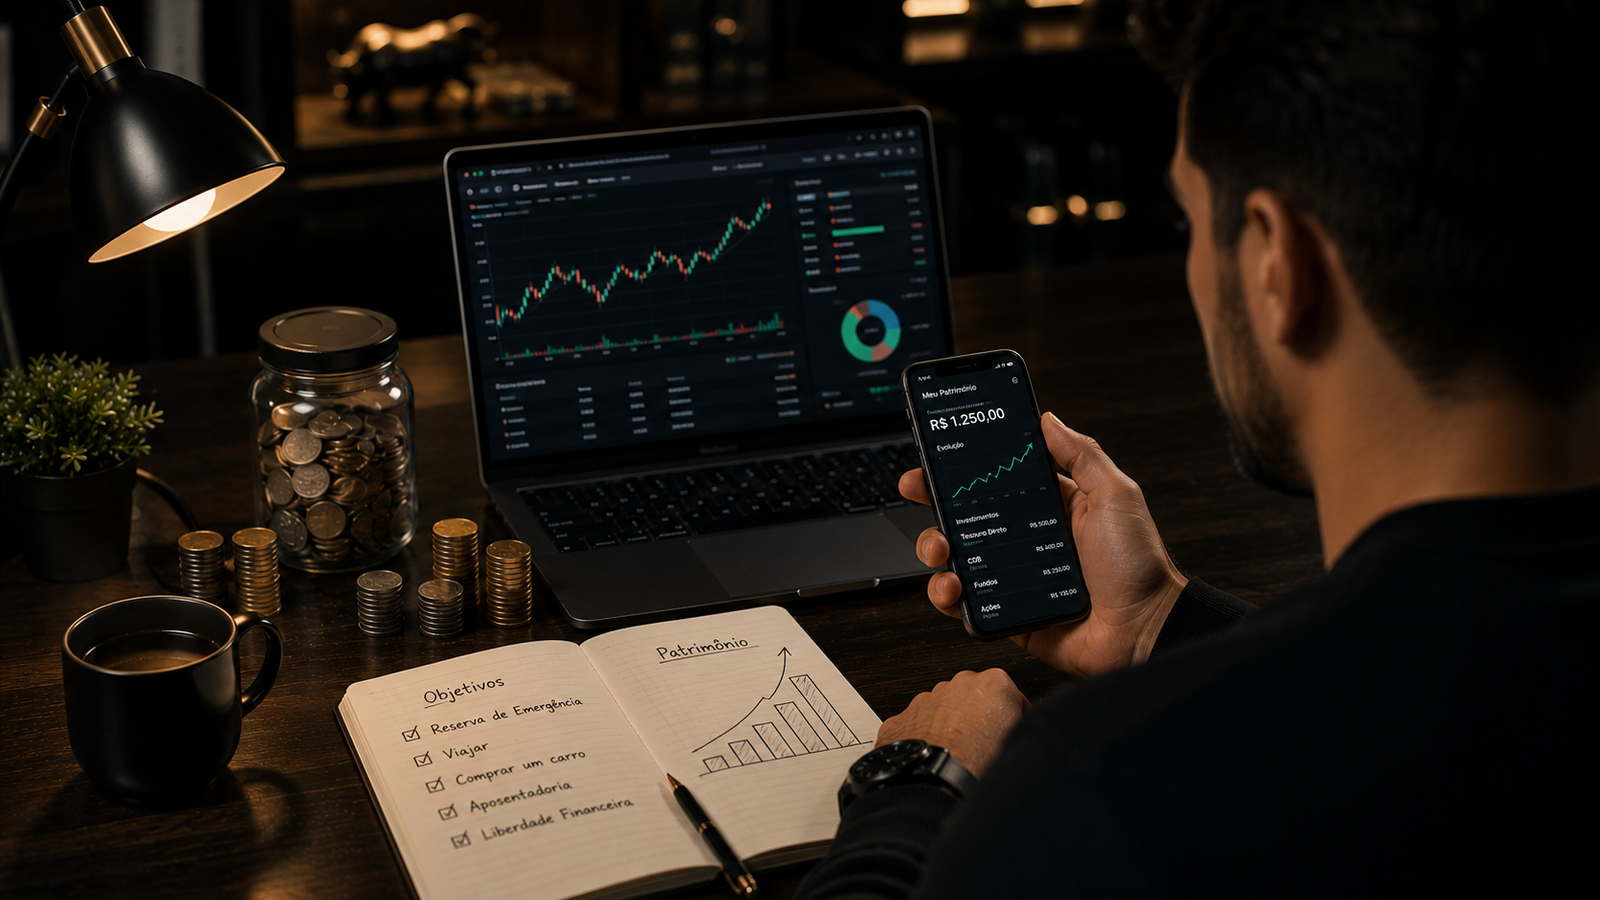
Você provavelmente já ouviu alguém dizer:
“Investir é coisa de quem tem muito dinheiro.”
Esse é um dos maiores mitos que afastam iniciantes do mercado financeiro.
Você não precisa esperar juntar R$ 10 mil, R$ 50 mil ou R$ 100 mil para começar a aprender sobre investimentos.
Em alguns produtos disponíveis no mercado, é possível começar com valores bastante baixos. A B3, por exemplo, destaca que existem investimentos nos quais o primeiro aporte pode ser feito com valores a partir de R$ 10, dependendo do produto e da instituição.
Mas existe algo ainda mais importante:
o primeiro investimento não é o dinheiro que você aplica.
É o conhecimento que você constrói antes de colocar seu dinheiro em qualquer produto.
Começar pequeno permite aprender, criar o hábito de investir e entender como seu dinheiro funciona sem precisar assumir riscos desnecessários.
Neste guia, você vai aprender como começar a investir com pouco dinheiro, quais conceitos precisa conhecer, como escolher investimentos, por que a renda fixa costuma aparecer nas primeiras jornadas de muitos investidores e como construir uma carteira aos poucos.
Investir com pouco dinheiro realmente vale a pena?
Sim.
Mas é importante entender o objetivo.
Se você investir R$ 100 uma única vez, não ficará rico.
Se investir R$ 200 uma vez, também não.
O que pode fazer diferença é transformar pequenos aportes em um comportamento recorrente.
Imagine que você consiga investir:
R$ 100 por mês.
Depois:
R$ 200 por mês.
Mais tarde:
R$ 300 por mês.
O patrimônio começa pequeno.
Mas o hábito também começa pequeno.
Com o passar do tempo, você pode aumentar os aportes conforme sua renda cresce.
A grande vantagem de começar cedo não é apenas o valor inicial.
É ganhar tempo para aprender, investir e deixar os juros compostos trabalharem sobre o patrimônio.
Antes de investir, organize sua vida financeira
Investimento não deve ser o primeiro passo de quem ainda não sabe quanto ganha, quanto gasta ou quanto deve.
Antes de pensar em rentabilidade, você precisa saber:
- quanto entra por mês;
- quanto sai;
- quais são suas dívidas;
- quanto custa manter sua vida;
- quanto consegue guardar;
- quais são seus objetivos.
Se você ainda não fez isso, comece por aqui:
🔗 [LINK INTERNO 1 → Como Organizar a Vida Financeira do Zero]
Coloque aqui o link para “Como Organizar a Vida Financeira do Zero”.
Esse deve ser o principal link interno deste artigo.
A lógica do seu conteúdo fica:
organizar o dinheiro → criar capacidade de poupar → começar a investir.
Não adianta procurar o investimento que rende mais se todo mês você precisa resgatar o dinheiro para pagar contas.
Investir não é o mesmo que guardar dinheiro
Guardar dinheiro e investir são coisas relacionadas, mas diferentes.
Guardar dinheiro significa separar recursos para utilizá-los posteriormente.
Investir significa colocar esses recursos em um produto ou ativo com expectativa de obter determinado retorno, assumindo também algum nível de risco.
Por isso, antes de investir, você precisa entender uma regra básica:
não existe investimento sem risco.
Alguns investimentos possuem riscos menores.
Outros possuem riscos maiores.
Alguns têm maior previsibilidade.
Outros podem apresentar grandes oscilações.
A CVM destaca justamente a importância de conhecer os riscos envolvidos e escolher produtos adequados ao perfil e aos objetivos do investidor.
Quanto dinheiro eu preciso para começar a investir?
Não existe um valor universal.
O mínimo depende do investimento, da instituição financeira e das condições do produto.
Mas o ponto principal é:
você não precisa esperar ter muito dinheiro.
É possível encontrar produtos com aportes iniciais baixos, e a B3 cita exemplos em que o investidor pode começar com valores a partir de R$ 10.
Isso significa que alguém que consegue separar R$ 50, R$ 100 ou R$ 200 por mês já pode começar a estudar e avaliar alternativas.
O valor inicial importa.
Mas a consistência importa ainda mais.
O que você precisa entender antes do primeiro investimento?
Antes de escolher qualquer produto, aprenda pelo menos estes conceitos:
Rentabilidade
É o retorno que o investimento proporciona.
Liquidez
É a facilidade e a velocidade com que você consegue transformar o investimento em dinheiro disponível.
Risco
É a possibilidade de o resultado ser diferente do esperado ou de você sofrer perdas.
Prazo
É o período durante o qual pretende manter o dinheiro investido.
Impostos e custos
Dependendo do investimento, podem existir impostos, taxas ou outros custos que afetam o resultado final.
Perfil de investidor
É uma avaliação da sua situação, objetivos, conhecimento e tolerância a riscos para ajudar na escolha de produtos adequados.
A CVM explica que o processo de suitability busca justamente verificar a adequação dos produtos, serviços e operações ao perfil do cliente.
O que é renda fixa?
Renda fixa é uma categoria de investimentos na qual as condições de remuneração são definidas conforme as regras do produto.
Isso não significa que todo investimento de renda fixa tenha retorno garantido ou que não exista risco.
O comportamento de cada produto depende de suas características.
Existem diferentes alternativas dentro da renda fixa, como:
- títulos públicos;
- CDBs;
- LCIs;
- LCAs;
- outros instrumentos.
Para quem está começando, entender a renda fixa pode ser uma boa maneira de aprender conceitos fundamentais como prazo, liquidez, remuneração e risco.
Mas não significa que qualquer produto de renda fixa seja automaticamente adequado para qualquer pessoa.
Tesouro Direto: uma das opções que o iniciante pode estudar
O Tesouro Direto permite que pessoas físicas invistam em títulos públicos.
Entre suas características está a liquidez diária dos títulos públicos adquiridos pelo programa, segundo as regras oficiais do Tesouro Direto.
Existem diferentes títulos, com características diferentes.
Por isso, não basta perguntar:
“Qual Tesouro rende mais?”
A pergunta correta é:
“Qual título é compatível com meu objetivo, prazo e necessidade de liquidez?”
Um investimento para uma reserva financeira de curto prazo pode ter necessidades diferentes de um investimento destinado à aposentadoria.
CDB: outra alternativa conhecida
CDB significa Certificado de Depósito Bancário.
De maneira simplificada, você empresta dinheiro à instituição financeira e recebe uma remuneração conforme as condições contratadas.
Os CDBs podem ter características diferentes de:
- rentabilidade;
- prazo;
- liquidez;
- instituição emissora.
Por isso, não escolha apenas olhando a porcentagem apresentada.
Um CDB que oferece uma taxa aparentemente maior pode ter condições diferentes de outro produto.
Sempre compare:
rentabilidade + prazo + liquidez + riscos + custos.
LCI e LCA
LCI e LCA também fazem parte da renda fixa.
A LCI está relacionada ao financiamento imobiliário.
A LCA está relacionada ao financiamento do agronegócio.
Para o investidor, o importante é entender as características específicas de cada oferta antes de tomar uma decisão.
Não escolha simplesmente porque alguém disse:
“Essa é melhor.”
Analise o produto.
Entenda o prazo.
Verifique a liquidez.
Avalie o risco.
Compare a rentabilidade.
E considere seu objetivo.
E a poupança?
A poupança é conhecida por praticamente todos os brasileiros.
Ela pode ser simples de utilizar, mas simplicidade não significa necessariamente que seja a melhor alternativa para todos os objetivos.
O importante é não tomar decisões baseadas apenas em:
“Minha família sempre colocou dinheiro na poupança.”
Conheça as alternativas disponíveis.
Compare características.
Entenda riscos e custos.
E escolha conscientemente.
Educação financeira existe justamente para substituir decisões automáticas por decisões informadas. A CVM mantém conteúdos educacionais voltados a pequenos investidores e ressalta a importância de compreender riscos e oportunidades antes de investir.
Como escolher seu primeiro investimento?
Em vez de começar perguntando:
“Onde meu dinheiro vai render mais?”
Comece perguntando:
1. Para que serve esse dinheiro?
É para uma emergência?
Uma viagem?
Comprar um carro?
Aposentadoria?
Comprar uma casa?
Construir patrimônio?
2. Quando vou precisar dele?
Em três meses?
Um ano?
Cinco anos?
Dez anos?
3. Preciso conseguir resgatar rapidamente?
Se sim, liquidez passa a ser uma característica muito importante.
4. Quanto risco consigo suportar?
Se uma queda no valor do investimento faria você entrar em pânico e vender imediatamente, talvez determinado produto não seja adequado ao seu perfil.
5. Quanto consigo investir por mês?
Essa resposta define sua capacidade real de aporte.
Comece pelo objetivo, não pelo investimento
Imagine duas pessoas.
A primeira diz:
“Quero investir.”
A segunda diz:
“Quero juntar R$ 20.000 para dar entrada em um carro daqui a quatro anos.”
A segunda pessoa possui uma vantagem.
Ela sabe por que está investindo.
O objetivo ajuda a determinar:
- prazo;
- liquidez;
- nível de risco;
- valor dos aportes;
- tipo de investimento.
Por isso, antes de escolher uma carteira, defina o destino do dinheiro.
Como começar com R$ 100 por mês
Suponha que você consiga investir R$ 100 por mês.
Não pense:
“É pouco demais.”
Pense:
“É o valor que consigo manter hoje.”
Faça o primeiro aporte.
Depois faça o segundo.
Depois o terceiro.
Ao final de um ano, você terá aportado:
R$ 1.200, antes de considerar qualquer rendimento.
Se sua renda aumentar, você pode aumentar o aporte.
Por exemplo:
Ano 1: R$ 100/mês
Ano 2: R$ 150/mês
Ano 3: R$ 200/mês
O crescimento dos aportes pode ser tão importante quanto buscar uma diferença pequena de rentabilidade.
Como começar com R$ 200 por mês
R$ 200 mensais representam:
R$ 2.400 por ano em aportes.
Com o tempo, você pode aumentar esse valor.
O importante é não transformar o investimento em algo que comprometa sua vida financeira.
Se investir R$ 200 faz você precisar usar o cartão para pagar contas básicas, o valor está alto demais para sua situação atual.
O melhor investimento inicial pode ser justamente organizar seu orçamento para aumentar sua capacidade de aporte.
Como começar com R$ 500 por mês
Com R$ 500 mensais, você já possui uma capacidade de aporte maior.
Mas ainda vale a mesma regra:
primeiro objetivo, depois produto.
Você pode dividir os recursos de acordo com diferentes objetivos.
Por exemplo:
- parte para reserva;
- parte para objetivos de médio prazo;
- parte para longo prazo.
A composição exata dependerá da sua situação financeira, prazo e perfil de risco.
Não existe uma carteira universal.
Não monte uma carteira só porque alguém publicou na internet
Você verá muitas pessoas dizendo:
“Minha carteira é essa.”
“Compre essas ações.”
“Compre essas criptomoedas.”
“Esse investimento é garantido.”
“Essa oportunidade rende X%.”
Cuidado.
O fato de funcionar para outra pessoa não significa que seja adequado para você.
A CVM destaca que o mesmo produto não necessariamente é indicado para todos os investidores, justamente porque objetivos, situação financeira e perfil de risco são diferentes.
Uma carteira deve responder à sua realidade.
Não à realidade de um influenciador.
Diversificação: não coloque tudo em um único lugar
Diversificação significa distribuir os investimentos entre diferentes ativos, setores, emissores ou classes, conforme sua estratégia.
Ela não elimina o risco.
Mas pode reduzi-lo.
A própria CVM explica que o risco não pode ser eliminado, mas pode ser reduzido pela diversificação entre setores, geografias e classes de ativos.
Para um iniciante, isso significa aprender a não concentrar todo o patrimônio em uma única aposta sem compreender os riscos envolvidos.
E as ações?
Ações representam participação em empresas.
Elas podem oferecer potencial de valorização e recebimento de proventos, mas seus preços podem oscilar significativamente.
Por isso, ações não devem ser tratadas como uma versão “mais rentável” da renda fixa.
São produtos com características e riscos diferentes.
Antes de investir em ações, aprenda:
- volatilidade;
- risco de mercado;
- análise de empresas;
- diversificação;
- horizonte de longo prazo.
E os fundos de investimento?
Fundos reúnem recursos de diversos investidores e possuem uma gestão profissional conforme sua política de investimento.
Existem fundos com estratégias muito diferentes.
Alguns investem em renda fixa.
Outros em ações.
Outros em diferentes classes de ativos.
Por isso, “fundo de investimento” não é uma categoria homogênea.
A CVM destaca que fundos ampliam possibilidades de diversificação e podem contar com gestão profissional, mas também reforça a importância de compreender suas características, custos, riscos e funcionamento.
E as criptomoedas?
Criptoativos podem fazer parte do universo de investimentos estudado por algumas pessoas, mas apresentam características e riscos específicos.
Eles não devem ser tratados como dinheiro fácil.
Também não devem ser apresentados como uma forma garantida de multiplicar patrimônio.
Se você ainda está aprendendo o básico sobre orçamento, reserva de emergência, juros e renda fixa, não existe necessidade de correr para ativos mais complexos.
Primeiro construa conhecimento.
Depois aumente a complexidade conforme sua capacidade de compreender os riscos.
O erro de procurar o investimento que mais rende
Essa talvez seja uma das maiores armadilhas para iniciantes.
A pergunta:
“Qual investimento rende mais?”
parece inteligente.
Mas é incompleta.
Você deveria perguntar:
“Qual investimento é adequado para meu objetivo, prazo e perfil de risco?”
Um investimento pode apresentar uma rentabilidade potencial maior justamente porque envolve mais risco.
Comparar somente rentabilidade é como escolher um carro apenas pela velocidade máxima.
Você também precisa saber quanto ele custa, quanto consome, como é sua manutenção e se ele serve para aquilo que você precisa.
Cuidado com promessas de retorno garantido
Sempre desconfie de promessas como:
“Lucro garantido.”
“Retorno sem risco.”
“Ganhe 5% ao mês.”
“Multiplique seu dinheiro rapidamente.”
“Você não pode perder.”
Investimentos possuem riscos.
A CVM mantém ações e materiais específicos de proteção ao investidor justamente para orientar o público sobre riscos, fraudes e ofertas irregulares.
Quanto mais extraordinária for a promessa, maior deve ser sua vontade de investigar.
Não invista no que você não entende
Essa pode ser uma das melhores regras para quem está começando.
Se alguém explicar um investimento e você continuar sem entender:
- de onde vem o retorno;
- quais são os riscos;
- quando pode resgatar;
- quanto pode perder;
- quais são os custos;
não tenha vergonha de esperar.
Você não precisa investir imediatamente.
Oportunidade financeira não precisa ser aceita na velocidade de uma promoção de supermercado.
Estude primeiro.
Como criar o hábito de investir
Investir pode virar um hábito mensal.
Escolha um dia próximo ao recebimento da sua renda.
Separe o dinheiro.
Faça o aporte planejado.
Registre o investimento.
Acompanhe sua evolução.
Depois repita.
Essa consistência pode ser mais importante para um iniciante do que ficar mudando de investimento toda semana.
E aqui existe uma conexão direta com disciplina.
🔗 [LINK INTERNO 2 → Como Desenvolver Disciplina Mesmo Sem Motivação]
Coloque aqui o link para “Como Desenvolver Disciplina Mesmo Sem Motivação”.
Investir R$ 200 todo mês durante anos exige muito mais consistência do que encontrar uma “oportunidade imperdível” uma vez.
Como a disciplina influencia seus investimentos
Imagine duas pessoas.
Pessoa A
Investe R$ 300 por mês.
Não tenta acertar o melhor momento.
Não muda de estratégia toda semana.
Estuda continuamente.
Mantém seus aportes.
Pessoa B
Investe somente quando está motivada.
Compra porque viu um vídeo.
Vende porque o mercado caiu.
Depois passa meses sem investir.
Mesmo que a Pessoa B encontre ocasionalmente investimentos excelentes, sua falta de consistência pode prejudicar sua estratégia.
É por isso que investimento também é comportamento.
Juros compostos: por que o tempo importa
Juros compostos acontecem quando os rendimentos passam a gerar novos rendimentos.
Imagine de forma simplificada:
Você investe R$ 1.000.
Esse dinheiro gera rendimento.
O saldo aumenta.
No período seguinte, o rendimento incide sobre um valor maior.
Com o passar do tempo, o efeito pode se tornar cada vez mais relevante.
Por isso, começar cedo pode ser poderoso.
Você não precisa começar com milhares de reais.
Pode começar pequeno e aumentar os aportes ao longo da vida.
Um exemplo simples de evolução
Imagine alguém que consegue investir:
R$ 200 por mês.
No primeiro ano:
R$ 2.400 em aportes.
Em cinco anos:
R$ 12.000 em aportes.
Em dez anos:
R$ 24.000 em aportes.
Esses números são apenas os valores aportados e não consideram rendimento.
O exemplo mostra algo importante:
A força está na repetição.
Se a pessoa aumentar seus aportes conforme a renda cresce, o potencial de formação de patrimônio também aumenta.
O que fazer com seu primeiro R$ 100 investido?
Não fique obcecado com o rendimento.
Use esse primeiro aporte como uma experiência de aprendizado.
Aprenda:
- como abrir uma conta de investimento;
- como fazer um aporte;
- onde visualizar seu investimento;
- como funciona a liquidez;
- como acompanhar a rentabilidade;
- quais taxas existem;
- como declarar seus investimentos quando necessário.
O objetivo do primeiro investimento é também se tornar um investidor mais consciente.
Um plano simples para quem está começando do zero
Se você nunca investiu, siga esta sequência.
Etapa 1 — Organize suas finanças
Descubra quanto ganha e quanto gasta.
🔗 [LINK → Como Organizar a Vida Financeira do Zero]
Etapa 2 — Controle suas dívidas
Principalmente aquelas que possuem custos elevados.
Etapa 3 — Monte sua reserva
Tenha dinheiro acessível para emergências antes de assumir riscos desnecessários.
Etapa 4 — Defina seus objetivos
Descubra para que está investindo.
Etapa 5 — Conheça seu perfil
Entenda sua tolerância a riscos e seus objetivos.
Etapa 6 — Estude produtos simples
Comece entendendo renda fixa, liquidez, risco e prazo.
Etapa 7 — Faça seu primeiro aporte
Mesmo que seja pequeno.
Etapa 8 — Crie consistência
Invista novamente no mês seguinte.
Etapa 9 — Aumente os aportes
Conforme sua renda e organização financeira permitirem.
Etapa 10 — Diversifique gradualmente
À medida que seu conhecimento e patrimônio aumentarem.
Quanto investir por mês?
Não existe uma porcentagem obrigatória.
A melhor quantia é aquela que você consegue manter sem comprometer necessidades básicas.
Para algumas pessoas serão R$ 50.
Para outras, R$ 200.
Para outras, R$ 500 ou mais.
Não compare seu aporte com o de alguém que ganha cinco vezes mais.
Compare com sua própria situação.
Uma evolução muito mais interessante seria:
R$ 100 → R$ 150 → R$ 200 → R$ 300 → R$ 500
do que tentar começar com um valor impossível de manter.
E se eu só conseguir investir R$ 50?
Invista R$ 50 quando isso fizer sentido para sua situação.
O objetivo inicial é criar o hábito e aprender.
Não despreze pequenos valores.
R$ 50 por mês são R$ 600 por ano em aportes.
Mais importante:
você começou a construir o comportamento de pagar a si mesmo primeiro.
E se eu conseguir investir R$ 1.000 por mês?
Nesse caso, sua capacidade de construção de patrimônio é maior.
Mas isso não significa que você deve automaticamente colocar tudo em um único investimento.
Continue seguindo a lógica:
objetivo → prazo → liquidez → risco → produto.
Com maior capacidade de aporte, também pode fazer sentido estruturar diferentes objetivos e classes de ativos de forma mais organizada.
O que evitar quando começar a investir
Evite:
- investir dinheiro que você precisa para pagar contas;
- entrar em investimentos que não entende;
- perseguir rentabilidade passada;
- seguir dicas cegamente;
- concentrar tudo em uma única aposta;
- ignorar custos;
- ignorar impostos;
- vender em pânico;
- tomar decisões por emoção;
- acreditar em retornos impossíveis;
- investir apenas porque um influenciador recomendou.
Investir não precisa ser emocionante.
Na verdade, para muitos objetivos de longo prazo, quanto menos você precisar tomar decisões impulsivas, melhor.
A diferença entre investir e apostar
Existe uma diferença importante.
Investir envolve:
objetivo + análise + risco conhecido + estratégia + prazo.
Apostar envolve:
resultado incerto + expectativa de ganho + pouca ou nenhuma análise econômica do ativo.
Comprar alguma coisa apenas porque “vai subir” não é uma estratégia de investimento suficientemente fundamentada.
Você precisa entender o que está comprando.
Quando aumentar seus investimentos?
Uma boa oportunidade para aumentar seus aportes é quando sua capacidade financeira aumenta.
Por exemplo:
Você recebeu um aumento.
Antes:
Renda: R$ 3.000
Aporte: R$ 200
Depois:
Renda: R$ 3.500
Você pode decidir aumentar o aporte para R$ 300, em vez de transformar automaticamente os R$ 500 adicionais em novas despesas.
Isso cria uma regra poderosa:
parte do aumento de renda melhora seu presente; outra parte constrói seu futuro.
Investir é construir opções para o futuro
O objetivo de investir não precisa ser simplesmente “ficar rico”.
Pode ser:
- ter uma reserva;
- comprar uma casa;
- trocar de carro;
- abrir um negócio;
- viajar;
- complementar a aposentadoria;
- reduzir dependência do salário;
- construir patrimônio;
- ter mais liberdade para escolher.
Dinheiro investido pode representar opções futuras.
E isso muda a maneira como você enxerga pequenos aportes.
R$ 100 hoje não são apenas R$ 100.
São parte de uma estrutura financeira que você está construindo.
Conclusão
Você não precisa esperar ficar rico para começar a investir.
Precisa começar a entender seu dinheiro.
Organize suas finanças.
Controle suas dívidas.
Construa uma reserva.
Defina objetivos.
Conheça seu perfil.
Estude os investimentos.
Comece pequeno.
E mantenha consistência.
O primeiro aporte pode parecer insignificante.
Mas ele representa uma mudança importante:
Você deixou de apenas trabalhar pelo dinheiro e começou a aprender como colocar parte dele para trabalhar de acordo com seus objetivos.
Não procure o investimento perfeito.
Procure construir uma estratégia que você consiga entender, manter e melhorar ao longo do tempo.
Porque patrimônio raramente é construído por uma única decisão extraordinária.
Ele costuma ser construído por decisões simples, repetidas durante muitos anos.
Você não precisa de muito dinheiro para começar.
Precisa começar com o dinheiro que consegue investir de forma consciente.
5 Comments
[…] Ler artigo Dinheiro […]
[…] Ler artigo Liberdade financeira […]
[…] Ler artigo […]
[…] Ler artigo […]
[…] Organizar a Vida Financeira do Zero → Como Começar a Investir com Pouco Dinheiro → Como Desenvolver Disciplina Mesmo Sem Motivação → Escolha artigos que realmente complementem […]